Le mécanisme de capacité (MECAPA) a pour objectif de garantir la sécurité d’approvisionnement en électricité de la France sur le court-moyen terme (1-4 ans). Pour y parvenir, RTE évalue les besoins en capacité nécessaires à la garantie de cette sécurité d’approvisionnement, puis organise une enchère permettant de sélectionner les capacités disponibles les moins coûteuses et les plus décarbonées.
Pour la période de livraison 2026-2027, le besoin en capacité était estimé entre 78,5 GW et 85,5 GW. Parmi ce volume, 4,7 GW étaient réservés aux flexibilités décarbonées qui regroupe trois filières : l’effacement sans recours à l’autoproduction, les batteries de stockage d’électricité et les Station de Transfert d’Énergie par Pompage (STEP).
Avec ce volume réservé ainsi qu’une enchère dédiée, le dispositif prévoit un cadre spécifique pour favoriser le développement de ces flexibilités.
L’enchère qui s’est tenue le 6 juillet 2026 s’est soldée par l’émergence de deux prix d’équilibre : 28,2 k€/MW pour l’enchère classique (sur laquelle l’ensemble des filières peuvent participer) et 14,9 k€/MW pour l’enchère réservée aux flexibilités décarbonées. Le dispositif prévoir que, dans une telle situation, l’ensemble des capacités retenus seront rémunérées à hauteur de 28.2 k€/MW.
Que retenir de ces résultats ?
Une offre de capacités supérieure au besoin identifié
Le dernier Bilan prévisionnel de RTE [1] anticipe une situation favorable pour la sécurité d’approvisionnement pour l’hiver 2026-2027. Le volume de capacité mis à disposition du MECAPA pour cette période le confirme : 86,2 GW de capacités ont été certifiés, un nombre supérieur au besoin mentionné ci-dessus.
Parmi ces capacités, les flexibilités décarbonées représentent environ 7 GW, répartis tel que :
- 5 GW d’effacement ;
- 0,6 GW de batteries ;
- 1,4 GW de STEP.
Les flexibilités décarbonées dépassent ainsi les 4,7 GW de capacités réservées.
Deux enchères, deux niveaux de prix
L’enchère classique
Sur l’enchère classique, 80.4 GW de capacités ont été offertes et 77.7 GW ont été retenues, pour un prix d’équilibre de 28,2 k€/MW. La filière marginale (la filière dont l’offre a fixé le prix d’équilibre) est la filière des Cycles Combinés à Gaz (CCG).
Un tel niveau de prix peut surprendre au regard de la conjoncture favorable pour la sécurité d’approvisionnement.
La rémunération de l’ensemble des filières participant à l’enchère de la PL 2026-2027 – exceptée la filière effacement – est initialement plafonnée à 15 000 €/MW (PPI). Ainsi, même si le prix d’équilibre est supérieur à cette valeur, la rémunération de ces filières ne peut la dépasser. Cependant, les filières ayant la capacité de prouver que ce PPI ne leur permet pas de couvrir leurs dépenses d’exploitation peuvent se voir accorder une dérogation par le Commission de Régulation de l’Énergie (CRE). Pour la PL 2026-2027, environ 12 GW de capacités installées de CCG et de Turbines à Combustion (TAC) ont obtenu de telles dérogations [2]. Ces filières ont donc pu faire des offres à un prix supérieur au PPI et ont contribué à fixer le prix d’équilibre. Notre analyse des données publiées par RTE [3] nous permet d’estimer à au moins 3.3 GW le niveau de capacités certifiées de CCG et de TAC qui ont fait de telles offres.
Les flexibilités décarbonées
Sur l’enchère réservée aux flexibilités décarbonées, l’ensemble du besoin a été couvert : 4.7 GW ont été retenus pour un prix d’équilibre de 14,9 k€/MW avec la filière marginale qui est l’effacement.
Ce prix d’équilibre peut lui aussi sembler contre-intuitif. Comme dit précédemment, le MECAPA instaure un cadre économique et réglementaire favorable à l’émergence d’un prix supérieur au prix de l’enchère classique.
Dans les faits, les volumes de capacités de flexibilités décarbonées retenus, donc ayant été offerts à un prix inférieur ou égal au prix d’équilibre, sont les suivants : 2.9 GW d’effacement, 0.4 GW de batteries et 1.4 GW de STEP.
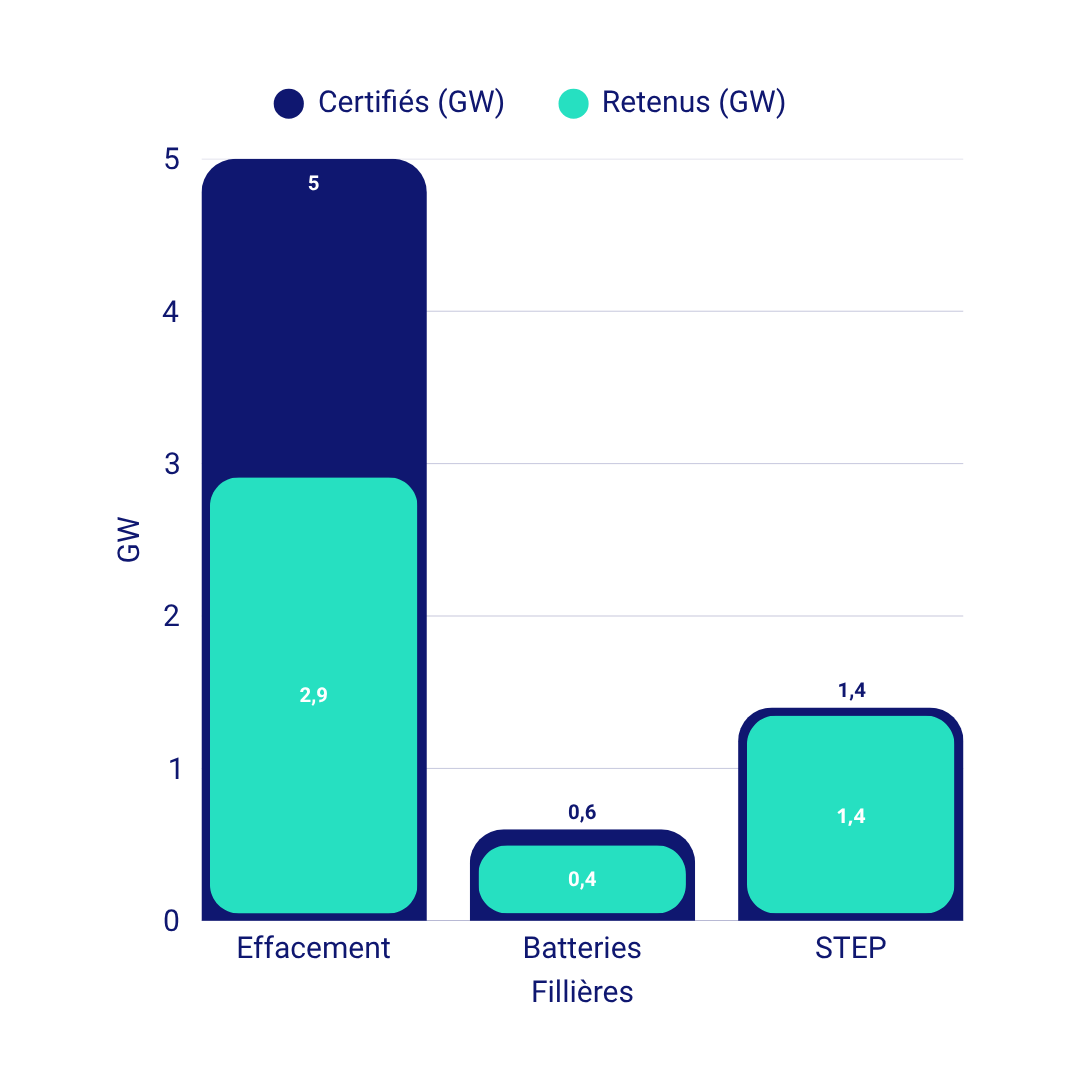
Capacités de flexibilités décarbonées retenues
Plusieurs éléments peuvent expliquer les offres qui ont conduit à un prix d’équilibre aussi bas. Premièrement, le niveau de flexibilités décarbonées demandé (4.7 GW) était relativement faible au regard des capacités existantes. Deuxièmement, pour une partie des capacités d’effacement, le MECAPA constitue la seule source de revenu substantielle. Ainsi, ne pas être retenu sur cette enchère impliquerait un revenu nul pour ces capacités.
Quel coût pour le mécanisme ?
Dans son rapport d’enchère publié au mois de juillet 2026, RTE estime le coût total du mécanisme pour la période 2026-2027 à environ 1,67 milliards d’euros. Une première estimation de cette somme rapportée au MW donne environ 18,6 k€/MW.[4]
Ci-dessous, sur la base des données disponibles dans ce rapport d’enchère, nous proposons de décomposer ce coût :
- ≈ 16 000 €/MW correspondent aux capacités rémunérées au PPI, soit environ 70,9 GW sur les 82,4 GW contractualisés. Il s’agit essentiellement de capacités de la filière nucléaire, hydraulique (tous types), solaire et éolien ;
- ≈ 1 600 €/MW correspondent aux capacités, hors effacement, rémunérées au prix d’équilibre de l’enchère classique (dérogations au PPI). Il s’agit principalement de capacités des filières CCG et TAC ;
- ≈ 1 000 €/MW correspondent à l’ensemble des capacités d’effacement retenues.
Le coût de l’effacement dans le mécanisme est faible et reflète correctement le niveau de sécurité d’approvisionnement apporté au système électrique. Pour autant, contrairement à des filières comme le nucléaire, l’hydraulique ou les EnR pour lesquelles le MECAPA constitue une rentre infra-marginale, le MECAPA est la seule source de revenu substantielle pour une partie des capacités d’effacement. De surcroît, la majeure partie des revenus octroyés aux capacités d’effacement par le MECAPA est directement reversée au consommateur qui met sa capacité à disposition.
Quels enseignements pour les flexibilités décarbonées ?
Cette enchère illustre deux réalités.
D’une part, le MECAPA doit assurer son objectif premier : garantir la disponibilité des capacités nécessaires à la sécurité d’approvisionnement.
D’autre part, la transformation du système électrique fait émerger de nouveaux besoins en matière de flexibilité et le MECAPA a aussi pour rôle de soutenir le développement de ces derniers.
L’enjeu pour les prochaines enchères sera donc de trouver un équilibre entre sécurité d’approvisionnement, maîtrise du coût pour les consommateurs et développement des flexibilités nécessaires à l’évolution du système électrique.
La prochaine échéance sera le dimensionnement du volume réservé aux flexibilités décarbonées pour la période 2027-2028, qui constituera un premier indice sur le développement attendu par les pouvoirs publics.
Sources
[2] CRE, Délibération du 29 avril 2026
[3] RTE – Nouveau Mécanisme de Capacité – Volumes certifiés et contractualisés